
Avec un stock entrant d’IDE de 2 063 millions de dollars en 2025 (+27,3 %), le Togo capte près de 0,8 % des investissements directs étrangers d’Afrique de l’Ouest, pour un pays d’environ 8 millions d’habitants. Une performance portée par le Port Autonome de Lomé, la Plateforme industrielle d’Adétikopé (PIA) et la confiance des voisins du Sahel.
Sources : CNUCED (UNCTAD), base FDI/MNE, 2026
Le Président du Conseil, Faure Essozimna Gnassingbé, a indiqué à l’issue du Conseil des ministres du 6 octobre 2026 que le gouvernement a examiné un projet de décret créant de nouvelles catégories de visas, dont un visa d’affaires à délivrance accélérée, ainsi que la réforme du secteur de l’électricité, jugée essentielle à la compétitivité des entreprises, et des mesures visant à rendre la justice plus accessible. Ces chantiers ciblent directement les déterminants de l’attractivité des IDE analysés dans cet article.
Dans les stratégies de développement africaines, les IDE constituent un catalyseur de croissance, de transfert de technologie et de création d’emplois. Au Togo, l’attractivité des flux de capitaux est devenue une priorité nationale, portée par des réformes structurelles et par des pôles stratégiques comme la PIA. Alors que l’IDE horizontal s’implante au Togo pour capter la demande locale (banque, télécoms) et contourner les frais de transport, l’IDE vertical fragmente la production pour capter des avantages compétitifs comme la main-d’œuvre ou les matières premières (zone franche, mines).
Le Togo capte une part des IDE supérieure à ce que laisserait supposer sa taille économique : le stock d’IDE a bondi de 27,3 % en 2025 pour atteindre 2 063 millions de dollars, signe d’une confiance accrue des investisseurs.
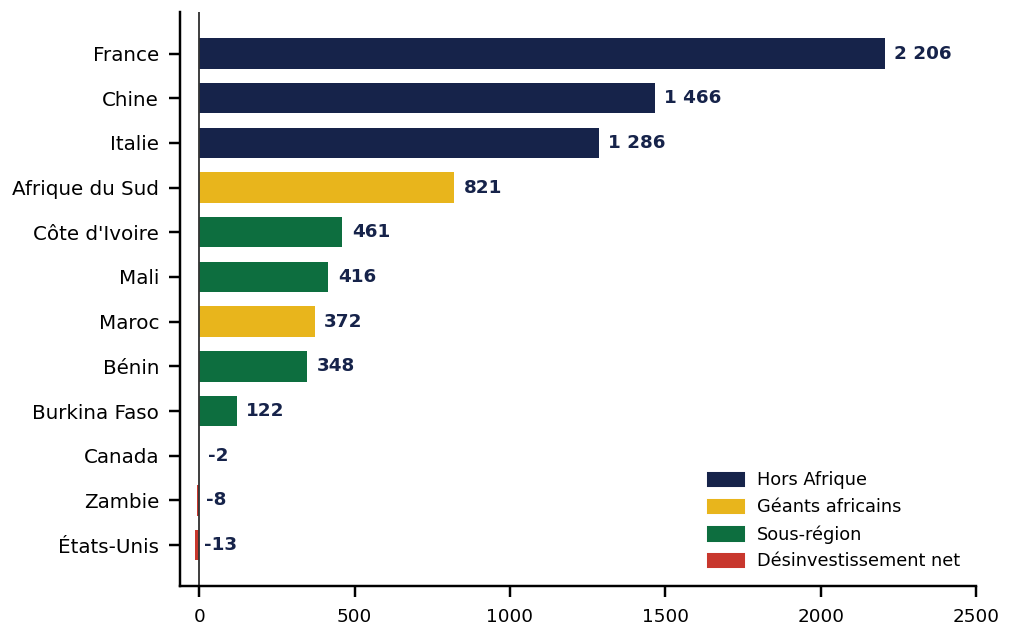
Stock entrant d’IDE cumulé 2002-2024, par pays d’origine (millions de dollars US)
Marginal dans le monde, remarquable dans la région
Avec 0,0036 % du stock mondial d’IDE, le Togo pèse très peu, comme la plupart des petites économies en développement. Le rapport s’améliore à mesure que l’on resserre la focale : 0,1418 % du stock africain et 0,2025 % de celui de l’Afrique subsaharienne, malgré la concurrence de l’Afrique du Sud, du Nigeria ou de l’Égypte. C’est à l’échelle sous-régionale que la surperformance est la plus nette. Estimé à environ 1 621 M$ en 2024 (valeur calculée à partir du taux de croissance, non publiée), le stock a donc progressé de plus de 27 % en un an.
D’où viennent les capitaux ?
Sur 2002-2024, trois partenaires dominent le stock entrant cumulé : la France (2 206 M$), la Chine (1 466 M$) et l’Italie (1 286 M$). La France reste le premier investisseur historique (banque, commerce, logistique). La Chine, d’abord partenaire commercial, est devenue un investisseur structurel via les infrastructures (routes, bâtiments publics, télécoms). L’Italie reflète des investissements ciblés, souvent industriels ou énergétiques.
L’Afrique du Sud (821 M$) et le Maroc (372 M$) complètent le tableau, avec leurs groupes de téléphonie, de banque et d’assurance. Mais le signal le plus parlant vient des voisins : Côte d’Ivoire (461 M$), Mali (416 M$), Bénin (348 M$) et Burkina Faso (122 M$). Le Togo s’est construit comme un corridor de transit et un hub de services, en cohérence avec les effets de proximité du modèle gravitationnel.
À l’inverse, le Canada, la Zambie et les États-Unis affichent un désinvestissement net (de -2 à -13 M$). Sur la période, ces pays ont retiré davantage de capitaux ou fermé davantage de filiales qu’ils n’en ont investi.
Quatre piliers d’attractivité
Géographie et logistique : Le Port Autonome de Lomé,seul port en eau profonde (plus de 16 mètres) de la sous-région, sert de hub de transbordement et de porte d’entrée majeure vers l’hinterland sahélien (Mali, Burkina Faso et Niger), tandis que la PIA est un hub industriel moderne, doté d’infrastructures clés en main et d’un accès direct aux réseaux de transport.
Cadre institutionnel et climat des affaires : Code des investissements et zone franche offrant des incitations fiscales et douanières aux exportateurs ; dématérialisation de la création d’entreprise ; protection du droit de propriété ; sécurisation juridique. Stabilité monétaire assurée par lefranc CFA (UEMOA), à parité fixe avec l’euro.
Ressources naturelles et secteurs porteurs : Mines: phosphates (le Togo figure parmi les principaux producteurs mondiaux) et clinker pour le ciment. Agriculture: coton, café, cacao et soja, destinés à la transformation locale, alimentent des IDE tournés vers l’export.
Finance : Lomé abrite les sièges de la BOAD et de la BIDC, ainsi que ceux d’Ecobank et d’Oragroup, et ambitionne de devenir un pôle financier sous-régional.
Des freins persistants
L’étroitesse du marché local, les lourdeurs administratives, les risques de corruption, la faiblesse du capital humain, la qualité insuffisante des infrastructures et les vulnérabilités sécuritaires du Sahel pèsent sur le corridor. Mes derniers travaux empiriques en Afrique subsaharienne montrent que la durabilité de l’attractivité des IDE repose sur la qualité des institutions (voix citoyenne et responsabilité, stabilité politique et absence de violence, efficacité des pouvoirs publics, qualité de la réglementation, État de droit, maîtrise de la corruption), la stabilité macroéconomique, le capital humain, la croissance économique et les infrastructures.
Implications de politiques économiques
À long terme, la qualité des institutions influence positivement et significativement l’attractivité des IDE. Pour attirer davantage d’investissements, le Togo devrait améliorer la qualité de ses institutions, tout en investissant dans le capital humain, en maîtrisant l’inflation, en favorisant l’ouverture commerciale, en développant les infrastructures et en soutenant la croissance économique. Il lui faut aussi diversifier l’origine des capitaux vers l’Amérique du Nord et l’Asie ; passer de la logistique à la transformation locale (phosphates, coton, soja) ; consolider la sécurité juridique ; surveiller les risques sécuritaires au Sahel.
| Le Togo en chiffres | |
| 2 063 M$ | Stock entrant d’IDE en 2025 |
| +27,3 % | Progression du stock en 2025 |
| ≈ 0,8 % | Part des IDE d’Afrique de l’Ouest |
| 0,2025 % | Part de l’Afrique subsaharienne |
| 0,0036 % | Part du stock mondial |
| 3 pays | France, Chine, Italie en tête |
Les valeurs par pays d’origine sont cumulées sur 2002-2024 et ne sont pas directement comparables au stock 2025 de 2 063 M$.
Sources : CNUCED, base FDI/MNE, 2026
Auteur : Albert G. LAMBONI, doctorant en économie à la FASEG, Dakar